Почему низкая ставка по ипотеке не всегда означает небольшую переплату
Вы нашли квартиру и получили предложения от 2 банков. В одном ставка 13%, в другом — 15%. Кажется, выбор очевиден: платить меньше процентов выгоднее. Но в первом предложении требуется дополнительная платная услуга, а во втором можно внести меньший первоначальный взнос.
Низкая ставка действительно уменьшает проценты, если остальные условия одинаковые. На практике предложения отличаются суммой кредита, сроком, страхованием и расходами на оформление.
Почему низкая ставка по ипотеке не всегда выгоднее
Процентная ставка показывает, сколько банк начисляет за пользование заёмными деньгами. Но она не отвечает на вопрос, сколько вы потратите на покупку жилья. Для этого нужно учитывать ежемесячный платёж, переплату за выбранный период и дополнительные расходы.
Допустим, один банк предлагает меньшую ставку при условии покупки платного пакета услуг. Другой не требует такого пакета, но устанавливает процент выше. Экономия на процентах в первом случае может оказаться меньше стоимости услуги, особенно если вы собираетесь погасить кредит досрочно.
Отдельно изучите полную стоимость кредита (ПСК). Банк рассчитывает её по установленным правилам с учётом предусмотренных законом платежей. ПСК полезна для сравнения, однако она не показывает все затраты на покупку квартиры: первоначальный взнос не является расходом по обслуживанию кредита. Поэтому ориентироваться только на ПСК тоже не стоит.
От чего зависит ежемесячный платёж по ипотеке
Даже небольшое отличие в параметрах кредита меняет график платежей. Чтобы сравнение было честным, сначала выясните, за счёт чего банк получил сумму, указанную в рекламном расчёте.
Сумма кредита и первоначальный взнос
Чем больше вы занимаете, тем выше платёж при одинаковых ставке и сроке. Поэтому предложение с низким процентом может оказаться неудобным, если для него требуется больший кредит или другая цена квартиры.
Проверьте и размер первоначального взноса. Большой взнос уменьшает долг, но оставлять себя без накоплений ради небольшой экономии на процентах рискованно. После покупки могут понадобиться деньги на ремонт, переезд и непредвиденные расходы.
Срок ипотеки и переплата
Увеличение срока обычно снижает ежемесячный платёж. Например, кредит на 30 лет может выглядеть доступнее, чем тот же кредит на 20 лет. Однако при неизменных прочих условиях проценты начисляются дольше, поэтому общая переплата растёт.
Сравнивайте предложения на одинаковый срок. Если один банк предлагает 20 лет, а другой 30, разница в платежах не говорит о преимуществе ставки.
Изменение платежа в будущем
Иногда рекламный платёж действует только в начале кредита. Позднее ставка или размер платежа меняются согласно условиям договора. Запросите полный график и уточните, какая сумма будет списываться после окончания начального периода.
Какие дополнительные расходы влияют на стоимость ипотеки
При выборе банка покупатели часто смотрят на ставку и забывают о платных услугах. Между тем расходы могут возникнуть ещё до выдачи кредита и повторяться каждый год.
Например, ипотечная программа может предусматривать страхование имущества, а также предлагать страхование жизни или другие услуги, влияющие на ставку. Уточните, какие платежи обязательны по закону или договору, какие добровольны и как изменятся условия при отказе от них.
Отдельно запросите стоимость оценки, регистрации и сервисов сопровождения, если они применяются к вашей сделке.
Пример расчёта: когда более низкая ставка не окупает расходы
Предположим, квартира стоит 8 000 000 ₽. Вы вносите 2 000 000 ₽ собственных средств и берёте 6 000 000 ₽ на 20 лет. Банк А предлагает 13% годовых при условии покупки дополнительной услуги за 300 000 ₽. Банк Б предлагает 14% без такой услуги.
Расчёт условный: ставки фиксированы, платежи аннуитетные, досрочного погашения нет. Страхование и другие расходы, одинаковые для обоих предложений, не учитываем.
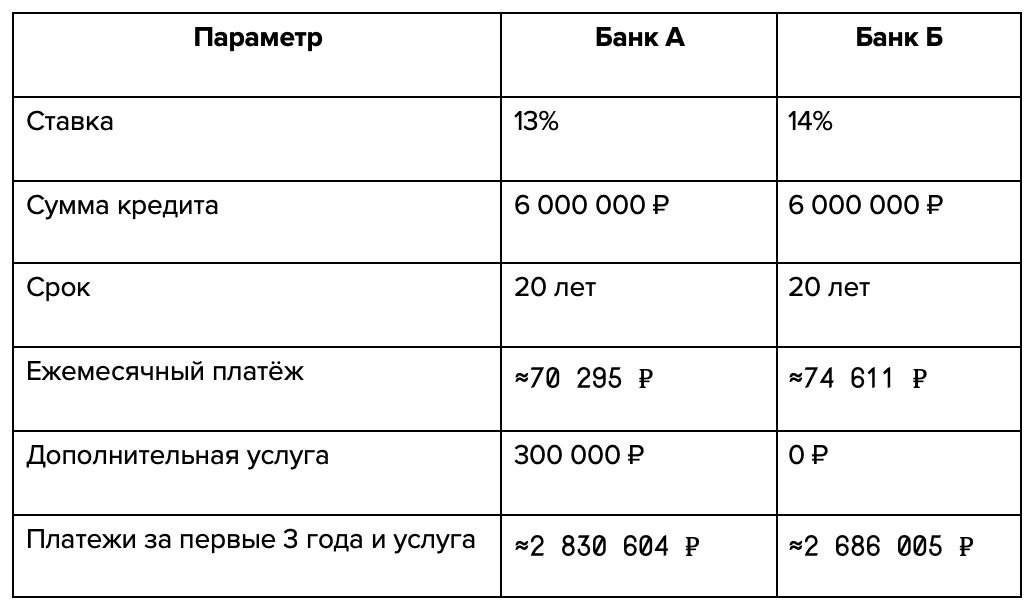
В первые 3 года банк А потребует меньший ежемесячный платёж, но с учётом разовой услуги общие денежные выплаты за этот период окажутся выше примерно на 145 000 ₽. Если планируете продать квартиру или погасить ипотеку досрочно, к такому сравнению необходимо добавить остаток долга на предполагаемую дату погашения. Он у банков будет разным.
При полном погашении по графику низкая ставка может компенсировать первоначальные расходы. Поэтому вывод зависит от того, как долго вы действительно собираетесь пользоваться кредитом. Не выбирайте предложение по одной строке таблицы.
Как сравнить ипотечные предложения разных банков
Запрашивайте расчёты по одной квартире и одинаковому первоначальному взносу.
Получите персональные условия
Уточните, подходит ли выбранная квартира под программу, на какую сумму банк готов выдать кредит и до какой даты действует предложение. Рекламная ставка может быть доступна только определённым категориям заёмщиков или при выполнении дополнительных условий.
Для предварительного сравнения можно использовать ипотечный калькулятор. Он помогает оценить платёж при разных суммах, ставках и сроках. Окончательные условия нужно сверить с документами банка.
Сравните платежи и расходы
Удобнее выписать параметры в одну таблицу. Для каждого банка укажите:
- цену квартиры и первоначальный взнос,
- сумму кредита, ставку и срок,
- ежемесячный платёж по всему графику, включая возможные изменения,
- индивидуальную ПСК и условия её расчёта,
- разовые расходы и регулярные платные услуги,
- сроки действия решения и требования к объекту.
Учтите досрочное погашение
Если рассчитываете закрыть ипотеку через 3 – 5 лет, не сравнивайте только сумму процентов за 20 – 30 лет. Запросите график, посмотрите остаток основного долга на предполагаемую дату и прибавьте уже сделанные платежи и дополнительные расходы.
Сценарий досрочного погашения лучше считать отдельно: фактическая экономия зависит от даты и суммы дополнительных взносов. Если срок пока неизвестен, рассмотрите хотя бы 2 варианта — погашение по графику и более ранний возврат долга.
Какой ипотечный платёж будет комфортным для бюджета
Банк может одобрить сумму, которая формально соответствует вашему доходу, но окажется неудобной в повседневной жизни. Кроме ипотеки останутся коммунальные платежи, транспорт, питание и другие обязательные траты.
Составьте бюджет с учётом расходов после переезда. Если квартира без отделки, заранее оцените затраты на ремонт. Полезно проверить, сможете ли вы платить по графику при временном снижении дохода или росте регулярных расходов.
Универсальной доли дохода, которую безопасно направлять на ипотеку всем заёмщикам, нет. Семье с нестабильным заработком может понадобиться больший запас, чем покупателю с устойчивым доходом и накоплениями. Ориентируйтесь на реальные возможности, а не только на максимальную сумму одобрения.
Что проверить перед выбором ипотечной программы
Перед подписанием документов ещё раз сопоставьте индивидуальные предложения. Уточните действующую ставку, полную стоимость кредита, график платежей и последствия отказа от дополнительных услуг. Проверьте, сколько собственных денег потребуется до сделки и какие расходы повторятся в дальнейшем.
Если предполагаете досрочное погашение, запросите отдельный расчёт. Убедитесь, что понимаете, при каких условиях ставка или платёж могут измениться.
Выбирайте ипотеку по общим расходам, а не по рекламе
Более низкая ставка обычно уменьшает проценты, но сама по себе не гарантирует выгодную покупку. Сравнивайте платёж, ПСК, дополнительные услуги и расходы за тот период, на который действительно рассчитываете взять кредит.
Предварительно оценить разные сценарии можно на сайте М2. А чтобы разобраться в вариантах расчёта и подготовиться к выбору программы, воспользуйтесь инструментами, которые предлагает экосистема недвижимости М2. Финальные цифры обязательно подтвердите у выбранного банка.
Реклама. ООО «Экосистема недвижимости М2» ИНН 7707430681, Erid: 2SDnjcLNY2Y